

Miami-Dade | Mercado inmobiliario | Octubre de 2026
Imagina esta situación: tienes buen crédito, ingresos suficientes, dinero disponible para el down payment y una preaprobación hipotecaria.
Encuentras un apartamento en Miami que te gusta. El precio está dentro de tu presupuesto, la ubicación es conveniente y decides presentar una oferta.
Pero, cuando comienza la revisión del financiamiento, aparece un problema inesperado.
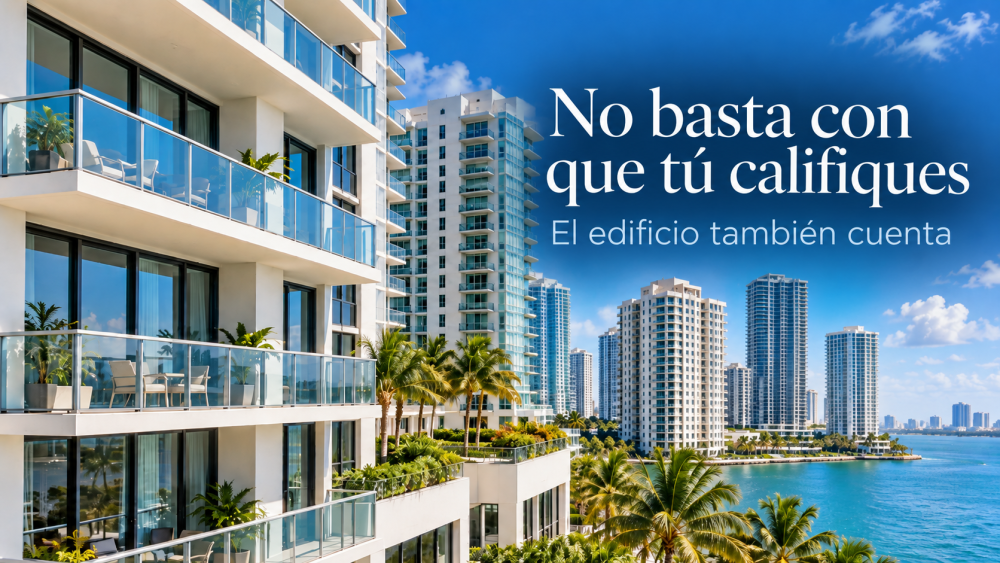
Tú calificas para el préstamo, pero el edificio podría no cumplir los requisitos del financiamiento.
Es una situación que los compradores de condominios deben conocer antes de comprometerse con una propiedad.
En Miami-Dade, comprar un condominio no consiste solamente en evaluar el apartamento, su precio o su ubicación. También implica investigar la condición física, financiera y administrativa del edificio.
1. ¿Por qué el banco también evalúa el condominio?
Cuando solicitas una hipoteca para comprar una casa unifamiliar, el prestamista evalúa tu capacidad de pago y la propiedad que servirá como garantía.
En un condominio existe una dimensión adicional: el apartamento forma parte de un edificio o comunidad con elementos compartidos, gastos comunes y una asociación responsable de determinadas obligaciones.
Por eso, dependiendo del programa hipotecario, el prestamista puede revisar aspectos como:
-
Situación financiera de la asociación.
-
Fondos de reserva y obligaciones de mantenimiento.
-
Cobertura de seguros del edificio.
-
Reparaciones estructurales pendientes.
-
Evaluaciones especiales o special assessments.
-
Litigios que puedan afectar al proyecto.
-
Otras características del condominio que influyan en su elegibilidad.
Fannie Mae, al igual que FHA y VA, establece criterios específicos para determinar qué proyectos de condominios pueden respaldar préstamos bajo sus programas.
Esto significa que una preaprobación personal no equivale a una aprobación definitiva de cualquier condominio que decidas comprar.
Además de verificar la elegibilidad del edificio, es importante comprender cómo las tasas hipotecarias afectan tu capacidad de compra. Si estás evaluando adquirir una propiedad, consulta nuestro análisis: ¿Conviene comprar casa en Miami o esperar?
2. Las reservas del edificio: un aspecto que muchos compradores pasan por alto
Los edificios necesitan mantenimiento constante.
Elevadores, techos, fachadas, sistemas eléctricos, impermeabilización y otros componentes requieren reparaciones o reemplazos a lo largo del tiempo.
Para afrontar parte de esos gastos, las asociaciones de condominios mantienen fondos de reserva, sujetos a las obligaciones legales correspondientes.
Una asociación que no cuenta con recursos suficientes para ciertas reparaciones puede enfrentar decisiones financieras difíciles, incluyendo cuotas extraordinarias, financiamiento adicional o modificaciones en las cuotas regulares.
No todos los edificios con reservas limitadas son automáticamente imposibles de financiar. Sin embargo, las reservas permiten evaluar la sostenibilidad financiera del condominio y deben analizarse según las condiciones del proyecto y los requisitos del préstamo.
Un HOA aparentemente económico no siempre significa que el costo de mantener esa propiedad será menor a largo plazo.
3. ¿Qué es un special assessment y por qué puede afectar tu compra?
Un special assessment es una cuota extraordinaria que la asociación puede cobrar a los propietarios para financiar determinados gastos.
Puede relacionarse, por ejemplo, con reparaciones importantes, trabajos estructurales u otras necesidades de capital.
Consideremos un ejemplo hipotético:
Compras un condominio por $350,000 con una cuota HOA de $650 mensuales.
Posteriormente, la asociación aprueba un special assessment de $24,000 correspondiente a tu unidad, pagadero durante 24 meses.
Eso representaría $1,000 adicionales mensuales durante ese período.
| Concepto | Pago mensual |
|---|---|
| HOA regular | $650 |
| Special assessment del ejemplo | $1,000 |
| Total de ambos conceptos | $1,650 |
Este ejemplo no incluye hipoteca, impuestos, seguros personales ni otros gastos y no representa una evaluación real de un edificio específico.
Además del impacto mensual, una evaluación especial puede influir en el financiamiento. Los prestamistas deben analizar su finalidad, el estado de las reparaciones y otros factores aplicables.
No todos los special assessments hacen automáticamente inelegible a un condominio. La naturaleza del gasto y los criterios del programa hipotecario son determinantes.
4. Inspecciones estructurales y estudios de reserva en Florida
Florida cuenta con requisitos específicos de inspección y planificación de reservas para determinados edificios de condominios.
Dos conceptos son especialmente importantes:
Milestone Inspection
Es una inspección estructural realizada por un arquitecto o ingeniero autorizado, dirigida a evaluar aspectos de seguridad e integridad estructural del edificio.
La legislación estatal establece, en términos generales, inspecciones para edificios residenciales sujetos a estos requisitos al alcanzar 30 años de antigüedad y posteriormente cada 10 años. En determinadas circunstancias, las autoridades locales pueden exigir la primera inspección a los 25 años.
Structural Integrity Reserve Study (SIRS)
Es un estudio que analiza componentes relevantes del edificio, sus necesidades de mantenimiento o reemplazo y la planificación de reservas correspondiente.
Para muchas asociaciones de condominios residenciales de tres o más pisos habitables, la legislación establece obligaciones específicas de elaboración y actualización de estos estudios, con plazos y excepciones que dependen de las circunstancias del edificio.
La inspección estructural y el estudio de reservas son requisitos distintos. Cumplir uno no significa necesariamente haber cumplido el otro.
Por eso, al evaluar una propiedad, conviene verificar qué estudios e inspecciones son aplicables, si se completaron y qué conclusiones contienen.
5. ¿Un condominio con problemas financieros significa que no se puede comprar?
No necesariamente.
Aquí debemos distinguir tres situaciones:
Primera: el condominio cumple los requisitos del financiamiento. La operación puede avanzar, siempre que el comprador y la unidad también satisfagan las demás condiciones del préstamo.
Segunda: existen asuntos que requieren aclaración. El prestamista puede solicitar documentos adicionales de la asociación, presupuestos, información sobre reparaciones o seguros.
Tercera: el proyecto no cumple las condiciones de un programa hipotecario determinado. En ese caso, ese financiamiento puede no estar disponible para la propiedad.
Dependiendo de las circunstancias, podrían evaluarse otras alternativas de financiamiento o una compra en efectivo.
Pero atención: que una propiedad pueda comprarse en efectivo no elimina los riesgos financieros, legales o estructurales del edificio.
6. Qué revisar antes de presentar una oferta
Antes de avanzar con la compra de un condominio en Miami-Dade, resulta prudente solicitar y revisar, según corresponda:
-
Presupuesto vigente de la asociación y estados financieros disponibles.
-
Cuota HOA actual y posibles incrementos aprobados.
-
Información sobre special assessments existentes o propuestos.
-
Fondos de reserva y el Structural Integrity Reserve Study, si corresponde.
-
Resultados de milestone inspections u otras inspecciones aplicables.
-
Cobertura de seguros y posibles deficiencias relevantes.
-
Litigios importantes que afecten al edificio.
-
Restricciones de uso, alquiler y ocupación.
-
Estado de elegibilidad del proyecto con el prestamista y programa hipotecario previsto.
La documentación debe interpretarse en su contexto. No basta con recibirla; es importante comprender qué significa para la operación y solicitar asesoramiento especializado cuando corresponda.
En una reventa, la ley de Florida (sección 718.503) otorga por lo general al comprador siete días, excluyendo sábados, domingos y feriados legales, para cancelar el contrato a partir de su firma y de la recepción de los documentos de la asociación, incluidos, cuando apliquen, el resumen de la inspección milestone y el estudio de reservas (SIRS) más reciente. Este derecho termina al cierre.
7. El verdadero análisis comienza antes de presentar la oferta
Imaginemos dos condominios ubicados en zonas similares de Miami, ambos anunciados por $350,000.
Uno cuenta con documentación actualizada, reservas y condiciones aceptables para el financiamiento propuesto.
El otro presenta reparaciones importantes pendientes, obligaciones financieras adicionales y cuestiones sobre su elegibilidad hipotecaria.
Aunque el precio anunciado sea idéntico, no necesariamente representan el mismo riesgo, el mismo costo futuro ni las mismas posibilidades de financiamiento.
Comprar un condominio en Miami puede ser una excelente alternativa de vivienda o inversión cuando responde a los objetivos y circunstancias del comprador. Sin embargo, la evaluación debe ir más allá del precio por pie cuadrado, las amenidades o la vista desde el balcón.
Antes de decidir, hay dos preguntas fundamentales:
¿Califico yo para comprar esta propiedad?
¿Cumple este condominio las condiciones necesarias para mi financiamiento y mis objetivos?
Responder ambas preguntas antes de avanzar puede evitar sorpresas, gastos inesperados y decisiones basadas en información incompleta.
Si estás considerando comprar un condominio en Miami-Dade, puedo ayudarte a organizar la evaluación inmobiliaria de las alternativas y coordinar la revisión de los aspectos financieros, documentales y técnicos con los profesionales correspondientes.
Mi objetivo no es simplemente ayudarte a encontrar una propiedad, sino a tomar una decisión mejor informada.
Jorge Mastrapa
Asesor inmobiliario | eXp Realty, LLC
MastrapaHomes
https://mastrapahomes.com
Fuentes y referencias oficiales
-
Fannie Mae — Selling Guide, B4-2.1-03: Ineligible Projects. Criterios de elegibilidad de condominios, reparaciones críticas, litigios y otras restricciones.
https://selling-guide.fanniemae.com/sel/b4-2.1-03/ineligible-projects -
Florida Senate — Florida Statutes, Section 718.112. Regulaciones de asociaciones de condominios, reservas y estudios de integridad estructural.
https://www.flsenate.gov/Laws/Statutes/2026/718.112 -
Florida Senate — Florida Statutes, Section 553.899. Requisitos de inspecciones estructurales de determinados edificios.
https://www.flsenate.gov/Laws/Statutes/2026/553.899 -
Florida Department of Business and Professional Regulation (DBPR). Preguntas frecuentes sobre condominios, inspecciones y estudios de reservas.
https://www2.myfloridalicense.com/condominiums-and-cooperatives/faqs/ -
Florida Senate — Florida Statutes, Section 718.503. Información y divulgaciones aplicables a determinadas compraventas de condominios.
https://www.flsenate.gov/Laws/Statutes/2026/718.503
Nota: Este artículo tiene fines exclusivamente informativos y educativos. No constituye asesoramiento legal, financiero, hipotecario ni de ingeniería. Los requisitos pueden variar según el edificio, el programa de financiamiento, la normativa y las circunstancias de cada transacción. Los ejemplos numéricos son hipotéticos.